Un ravalement de façade ne se limite pas à rafraîchir la couleur d’une maison. Reprise d’enduit, traitement des fissures, imperméabilisation ou pose d’une isolation thermique par l’extérieur peuvent toucher à la protection durable du bâti. Avant de signer un devis, vous avez donc intérêt à vérifier les assurances de l’entreprise avec autant d’attention que le descriptif technique et le prix. Une attestation d’assurance valable, adaptée aux travaux prévus et délivrée au bon nom constitue un premier filet de sécurité pour votre chantier.
« Un devis rassurant détaille les travaux, une assurance adaptée protège leur exécution. »
Les assurances à demander avant d’accepter un devis de ravalement
Pour comparer plusieurs offres, commencez par exiger une attestation d’assurance récente pour chaque entreprise retenue. Le document ne doit pas seulement mentionner l’existence d’un contrat: il doit permettre d’identifier l’assureur, le professionnel assuré, la période de validité, les activités garanties et, lorsque c’est indiqué, la zone géographique d’intervention.
Un spécialiste du ravalement intervient sur des murs exposés à la pluie, au gel, aux infiltrations et aux variations thermiques. Les prestations peuvent aller du nettoyage à la reprise complète d’un enduit, en passant par la réparation de fissures ou l’application d’un revêtement d’imperméabilité. Pour trouver des repères sur les interventions de façade et leurs postes de prix, la ressource ravalement-pas-cher permet de situer les prestations habituellement proposées par les entreprises du secteur. Cette comparaison reste utile pour analyser un devis, mais ne remplace jamais le contrôle des garanties propres au professionnel choisi.
La responsabilité civile professionnelle couvre les dommages pendant le chantier
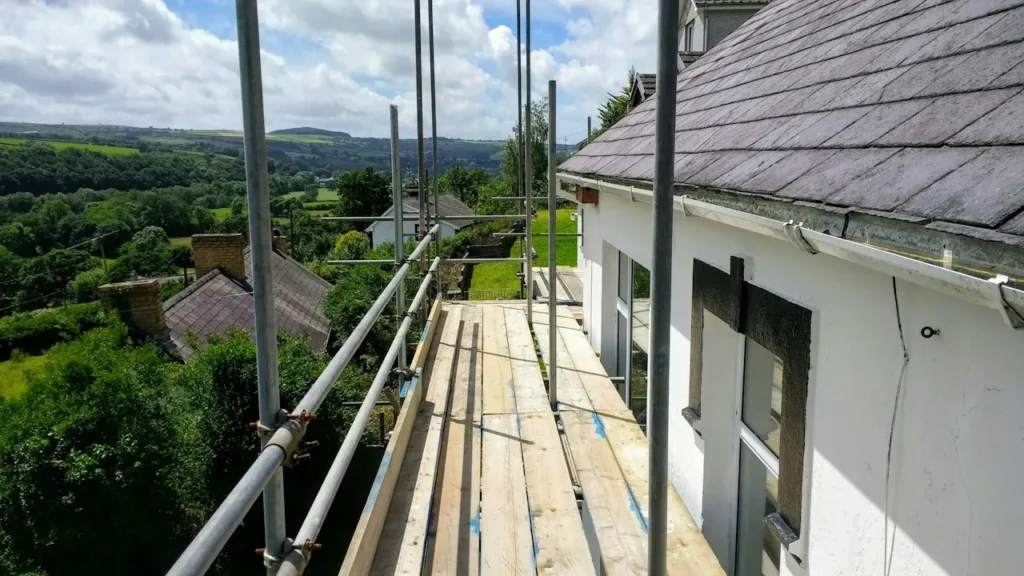
La responsabilité civile professionnelle, souvent appelée RC Pro, intervient lorsqu’un dommage est causé à un tiers dans le cadre de l’activité de l’entreprise. Une projection de produit sur une baie vitrée voisine, une dégradation d’un véhicule stationné ou un accident lié à l’installation d’un échafaudage peuvent relever de cette couverture, selon les clauses du contrat.
Vérifiez que le nom figurant sur l’attestation correspond exactement à celui indiqué sur le devis: raison sociale, adresse et, idéalement, numéro SIREN ou SIRET. Une différence peut révéler le recours à une autre structure, à un sous-traitant ou à une société dont le contrat ne couvre pas les travaux annoncés.
La décennale dépend de la nature réelle des ouvrages
L’assurance décennale du façadier ne s’applique pas automatiquement à tout chantier de ravalement. Elle concerne les dommages d’une certaine gravité, apparus après réception des travaux, qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Son champ dépend donc du procédé employé et des désordres susceptibles d’en résulter.
Un simple nettoyage ou une remise en peinture décorative ne soulève pas les mêmes enjeux qu’une imperméabilisation complexe, une reprise profonde de fissures, la pose d’un système d’isolation thermique par l’extérieur ou un revêtement destiné à assurer l’étanchéité des murs. Pour ces travaux, demandez une attestation mentionnant explicitement une activité compatible avec le devis, par exemple « ravalement », « étanchéité de façade », « isolation thermique par l’extérieur » ou « enduits de façade ».
Ne vous contentez pas d’une mention générale telle que « bâtiment ». L’activité garantie doit couvrir la technique utilisée. Une entreprise assurée pour de la peinture intérieure n’est pas nécessairement garantie pour la pose d’une ITE avec enduit armé.
Le devis et l’attestation doivent décrire le même chantier
Le contrôle le plus utile consiste à mettre le devis et les attestations côte à côte. Le devis doit détailler les travaux, les matériaux, les surfaces, les préparations de support, les protections prévues et les éventuelles options. Plus la description est précise, plus vous pouvez vérifier l’adéquation entre le chantier et les garanties.
Si le devis prévoit le rebouchage de microfissures puis une peinture siloxane, l’entreprise doit expliquer la fonction du revêtement: décorative, protectrice ou imperméabilisante. Si les fissures sont évolutives, si l’enduit sonne creux ou si des traces d’humidité sont visibles à l’intérieur, un diagnostic préalable peut être nécessaire. Recouvrir un désordre sans traiter sa cause expose à des reprises coûteuses.
Examinez les dates, activités et exclusions mentionnées
Une attestation doit être valide à la date d’ouverture du chantier. Demandez-en une mise à jour si la signature intervient plusieurs mois après la remise du devis. Contrôlez également l’identité de l’assureur et les coordonnées qui permettent de confirmer le contrat, sans chercher à interpréter seul des clauses juridiques complexes.
Portez attention aux exclusions et aux limites éventuelles. Certaines techniques, certains matériaux ou certaines prestations réalisées en sous-traitance peuvent ne pas être couverts de la même manière. Lorsque l’entreprise prévoit de confier l’échafaudage, l’isolation ou une partie des reprises à un autre intervenant, demandez qui exécute réellement chaque lot et quelles assurances ce sous-traitant détient.
La réception des travaux fixe un moment déterminant
La réception marque l’acceptation du chantier par le maître d’ouvrage, avec ou sans réserves. Ne signez pas ce document dans la précipitation. Faites le tour de la maison en pleine lumière, vérifiez l’uniformité des teintes, l’absence de traces, la propreté des menuiseries et la finition autour des appuis de fenêtres, descentes d’eau pluviale et coffres de volets.
Consignez par écrit les défauts visibles: fissures non traitées, zones mal couvertes, protections retirées trop tôt, bavures ou décollements. Des photos datées complètent utilement la liste de réserves. L’entreprise doit alors intervenir dans le délai convenu pour corriger les points signalés.
Pour les opérations susceptibles de relever de la décennale, renseignez-vous aussi sur l’assurance dommages-ouvrage. Elle est, en principe, à souscrire par le propriétaire avant l’ouverture d’un chantier concerné par cette garantie. Son rôle est de préfinancer certains sinistres graves, avant la recherche des responsabilités entre assureurs.
Sécurisez votre ravalement avec des vérifications simples
Avant de signer, gardez une copie du devis, des conditions générales, des attestations d’assurance, des échanges écrits et des factures. Ces documents seront utiles en cas de litige, de réserve à la réception ou de sinistre ultérieur.
- Demandez une attestation d’assurance à jour avant le début effectif des travaux.
- Vérifiez la concordance entre le nom de l’entreprise, son numéro d’immatriculation et le titulaire de l’assurance.
- Contrôlez que les activités garanties couvrent précisément le ravalement, l’imperméabilisation ou l’ITE prévus.
- Comparez les devis sur le contenu des prestations, pas uniquement sur le montant final.
- Identifiez les sous-traitants et demandez leurs justificatifs lorsque leur intervention est annoncée.
- Réceptionnez les travaux avec méthode et formulez des réserves écrites si nécessaire.
Bien choisir une entreprise de ravalement en Île-de-France
Une entreprise fiable vous transmet ses documents sans réticence, décrit clairement ses méthodes et répond précisément aux questions sur les fissures, l’humidité ou les finitions. Un prix très bas peut correspondre à une préparation de support insuffisante, à des protections limitées ou à des prestations absentes du chiffrage initial.
En vérifiant les garanties avant la signature, vous protégez votre logement autant que votre budget. Un ravalement bien préparé repose sur un devis lisible, une entreprise assurée pour les travaux qu’elle réalise et une réception attentive du résultat.